

Die EU-Zwangsarbeitsverordnung (Forced Labour Regulation, EU-FLR) verfolgt ein klares Ziel: Produkte, die ganz oder teilweise mithilfe von Zwangsarbeit hergestellt wurden, sollen weder auf den EU-Markt gelangen noch dort angeboten oder aus der EU ausgeführt werden. In der Praxis ist die Sache allerdings kompliziert. Denn für Unternehmen stellt sich vor allem eine Frage: Wie lässt sich belastbar dokumentieren, dass in einer oft weit verzweigten Lieferkette keine Zwangsarbeit eingesetzt wurde?
Ab dem 14. Dezember 2027 gilt das Verbot für sämtliche Produkte – unabhängig von Branche und Herkunft und unabhängig davon, auf welcher Stufe der Gewinnung, Ernte, Erzeugung oder Herstellung Zwangsarbeit zum Einsatz gekommen sein soll. Die zuständigen Behörden können Verdachtsfällen nachgehen und bei einem festgestellten Verstoß unter anderem anordnen, betroffene Produkte nicht mehr in Verkehr zu bringen, vom Markt zu nehmen oder aus dem Verkehr zu ziehen.
Für Unternehmen bleiben dennoch praktische Fragen offen. Wie weit muss die Lieferkette zurückverfolgt werden? Welche Unterlagen sind aussagekräftig? Und wie geht ein Unternehmen damit um, wenn Lieferanten Informationen nicht bereitstellen können – oder nicht bereitstellen wollen (dürfen)?
Keine formale Nachweisliste
Die FLR schreibt weder ein bestimmtes Auditprogramm noch einen jährlichen Zwangsarbeitsbericht vor. Sie begründet für sich genommen auch keine zusätzlichen unternehmerischen Sorgfaltspflichten. Gleichwohl enthält sie ein absolutes Produktverbot: Wirtschaftsakteure müssen sicherstellen, dass sie keine in Zwangsarbeit hergestellten Produkte auf dem Unionsmarkt bereitstellen oder aus der EU ausführen.
Wichtig ist dabei eine juristische Feinheit: Die Beweislast für einen Verstoß liegt grundsätzlich bei der federführend zuständigen Behörde. Das Unternehmen muss also nicht abstrakt die Abwesenheit von Zwangsarbeit beweisen. Wird ein konkretes Produkt untersucht, muss es jedoch kooperieren und relevante Informationen liefern können – etwa zu Produkt, Hersteller, Lieferanten, Produktionsstätte, eingesetzten Vorprodukten und den Maßnahmen, mit denen es Zwangsarbeitsrisiken ermittelt und adressiert hat. Verweigert ein Wirtschaftsakteur die Zusammenarbeit ohne hinreichende Begründung oder macht er unvollständige beziehungsweise unrichtige Angaben, darf die Behörde ihre Entscheidung auf andere verfügbare Informationen stützen.
Eine Richtlinie gegen Zwangsarbeit alleine in der Schublade genügt daher nicht. Entscheidend ist, ob das Unternehmen nachvollziehbar darlegen kann, wie es Risiken analysiert und bewertet, welchen Hinweisen es nachgegangen ist, welche Informationen es eingeholt und welche Maßnahmen es daraus abgeleitet hat.
Was gilt als belastbar?
Viele Unternehmen verfügen bereits über Lieferantenerklärungen, Verhaltenskodizes, Vertragsklauseln, Sozialaudits, Herkunftsnachweise oder Produktionsunterlagen. Doch ein Dokument ist nicht automatisch ein belastbarer Nachweis. Sein Wert hängt davon ab, wer es erstellt hat, auf welchen Informationen es beruht, welchen Teil der Lieferkette es abdeckt und ob sich die Angaben durch unabhängige Quellen bestätigen lassen.
Eine Eigenerklärung des Lieferanten kann nützlich sein. Ihre Aussagekraft bleibt jedoch begrenzt, wenn der Lieferant selbst keinen Einblick in seine vorgelagerten Lieferstufen hat. Ein Sozialaudit kann die Verhältnisse in einer Fabrik beleuchten, sagt aber nicht zwangsläufig etwas über die Herkunft der eingesetzten Rohstoffe oder Komponenten aus. Und wenn Auditoren Beschäftigte nicht frei, vertraulich und ohne Aufsicht befragen können, verliert auch ein formal sauberer Prüfbericht erheblich an Gewicht.
Ähnliches gilt für Produktionsnachweise. Sie können zeigen, wo ein Endprodukt gefertigt wurde, ohne offenzulegen, aus welchen Betrieben die Vorprodukte stammen. Ein Ursprungszeugnis wiederum beantwortet nicht automatisch die Frage, unter welchen Arbeitsbedingungen ein Rohstoff gewonnen oder ein Bauteil hergestellt wurde.
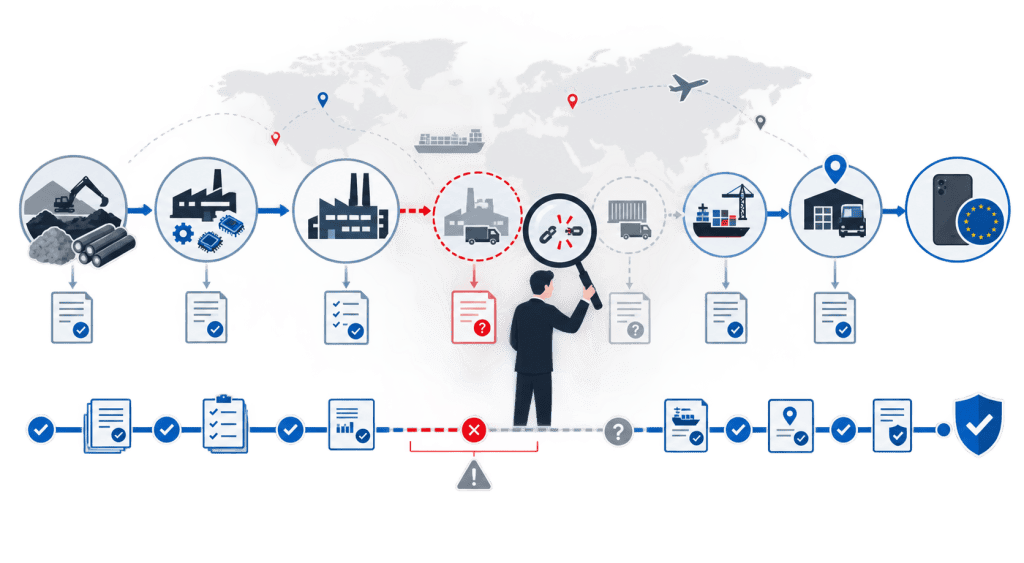
Die Kommissionsleitlinien nennen deshalb ein breites Spektrum möglicher Informationen: unter anderem Lieferkettenkarten, Stücklisten, Handels-, Zoll- und Versanddaten, Produktionsaufträge, Kapazitätsnachweise, Lohn- und Arbeitsunterlagen, Aussagen von Beschäftigten, unabhängige Prüfberichte, Fotos, Geodaten und – je nach Produkt – auch Labor- oder Isotopenanalysen. Entscheidend ist nicht das einzelne Dokument, sondern das Gesamtbild aus direkten, indirekten und indiziellen Nachweisen.
Wie viel ist genug?
Eine pauschale Antwort gibt es nicht. Die FLR nennt weder eine Mindestzahl und Art an Dokumenten noch eine feste Anzahl erforderlicher Audits. Sie gibt auch keine allgemeingültige Grenze vor, bis zu welcher Lieferstufe jedes Unternehmen recherchieren muss.
Stattdessen gilt ein risikobasierter Ansatz. Bei der Priorisierung berücksichtigen die Behörden insbesondere Ausmaß und Schwere der mutmaßlichen Zwangsarbeit, die Menge der betroffenen Produkte, den mutmaßlich belasteten Anteil am Endprodukt sowie die Nähe und Einflussmöglichkeiten des Wirtschaftsakteurs in der Lieferkette.
Für Unternehmen folgt daraus: Ein Rohstoff aus einer Region mit dokumentiert hohem Zwangsarbeitsrisiko verlangt eine andere Prüfungstiefe als ein standardisiertes Vorprodukt aus einer transparenten, eng kontrollierten Lieferkette. Wer bei einem erkennbar hohen Risiko dieselbe Prüfung vornimmt wie bei einem niedrigen Risiko, wird die Angemessenheit seines Vorgehens nur schwer erklären können.
Auch die Entscheidung, eine Prüfung zu beenden, sollte dokumentiert sein. Das Unternehmen muss nachvollziehbar festhalten, welche Informationen vorlagen, welche Quellen geprüft wurden, welche Lücken verblieben und weshalb die vorhandene Informationsbasis für eine Entscheidung ausreichte. Vollständige Transparenz über jede Stufe einer globalen Lieferkette wird sich in vielen Fällen kaum erreichen lassen. Umso wichtiger ist eine belastbare Dokumentation der getroffenen Entscheidungen.
Vier Fragen für Unternehmen
Wo liegen die kritischen Stellen?
Nicht jeder Lieferant, jedes Produkt und jede Region weist dasselbe Risiko auf. Unternehmen sollten deshalb zunächst ermitteln, wo Zwangsarbeitsrisiken besonders wahrscheinlich oder besonders schwerwiegend sind. In den Blick gehören vor allem sensible Rohstoffe, risikobehaftete Produktionsverfahren, bekannte Hochrisikoregionen sowie komplexe oder wenig transparente vorgelagerte Lieferketten.
Eine solche Priorisierung ist kein Freibrief, niedrigere Risiken zu ignorieren. Sie hilft jedoch, Ressourcen dort priorisiert einzusetzen, wo vertiefte Prüfungen am dringendsten erforderlich sind.
Welche Nachweise liegen vor?
Vorhandene Informationen sollten nicht nur gesammelt, sondern nach ihrer Aussagekraft eingeordnet werden. Sinnvoll ist beispielsweise eine Unterscheidung zwischen:
- ungeprüften Eigenerklärungen,
- unabhängig verifizierten Angaben,
- durch mehrere Quellen bestätigten Informationen,
- unmittelbar beobachtbaren Tatsachen,
- plausiblen Indizien und
- nicht verfügbaren Informationen.
Diese Einordnung verhindert, dass eine umfangreiche Dokumentenablage mit tatsächlicher Gewissheit verwechselt wird. Zehn inhaltsgleiche Lieferantenerklärungen schaffen nicht automatisch mehr Sicherheit als eine einzige.
Wo bestehen Lücken?
Eine Informationslücke ist noch kein Beweis für Zwangsarbeit. Sie kann aber ein Risikosignal sein – insbesondere dann, wenn Angaben wiederholt fehlen, sich widersprechen oder ohne nachvollziehbaren Grund zurückgehalten werden.
Unternehmen sollten daher dokumentieren, welche Informationen fehlen, warum sie nicht verfügbar sind, bei wem sie angefordert wurden und welche weiteren Schritte unternommen wurden. Ebenso wichtig ist die Frage, ob die Lücke durch alternative Quellen geschlossen werden kann, etwa durch Transportdaten, unabhängige Brancheninformationen, Beschäftigteninterviews, technische Prüfverfahren oder Angaben anderer Akteure derselben Lieferkette.
Was geschieht bei unzureichenden Nachweisen?
Bleiben wesentliche Zweifel bestehen, wird Due Diligence zur Managemententscheidung. Je nach Risiko und Einflussmöglichkeit kommen Korrekturmaßnahmen, engmaschigeres Monitoring, zusätzliche unabhängige Prüfungen, eine vorübergehende Aussetzung von Bestellungen, die Suche nach alternativen Bezugsquellen oder – als letztes Mittel – die Beendigung der Geschäftsbeziehung in Betracht.
Entscheidend ist, dass die Reaktion zum Risiko passt und nicht nur auf dem Papier steht. Maßnahmen sollten mit klaren Verantwortlichkeiten, Fristen und Eskalationsstufen hinterlegt werden. Anschließend muss geprüft werden, ob sie tatsächlich Wirkung zeigen.
Compliance muss erklärbar sein
Im Ernstfall zählt nicht nur, welche Unterlagen ein Unternehmen besitzt. Es muss die Werthaltigkeit dahinter schlüssig erzählen können: Was war bekannt? Was blieb unklar? Welche Informationen wurden angefordert? Weshalb waren weitere Angaben nicht erhältlich? Was wurde unternommen, um die Lücken zu schließen? Und welche Konsequenzen zog das Unternehmen aus den verbleibenden Unsicherheiten?
Besonders schwierig wird es, wenn Lieferanten nicht kooperieren oder lokale Gesetze und staatliche Praktiken unabhängige Prüfungen, vertrauliche Beschäftigteninterviews oder den Zugang zu Produktionsstätten erschweren. Gerade in solchen Situationen kann ein Audit vor Ort ein trügerisches Sicherheitsgefühl vermitteln. Fehlender Zugang sollte deshalb nicht mit einem fehlenden Risiko gleichgesetzt werden.
Die praktische Herausforderung der EU-FLR liegt somit weniger in der Menge der gesammelten Dokumente als in deren Qualität, Konsistenz und Nachvollziehbarkeit. Unternehmen benötigen keine perfekte Akte. Sie brauchen eine belastbare, risikogerechte und fortlaufend gepflegte Informations- und Nachweiskette, die auch kritischen Rückfragen der Behörden standhält.
Wie Trustnet.Trade Sie unterstützen kann
Trustnet.Trade hilft Ihnen, kritische Compliance-Lücken in der Geschäftspartnerprüfung zu schließen – weit über das Standardscreening hinaus. Mit sofortigen KYB- und UBO-Checks, Echtzeit-Monitoring und globalem Sanktionsscreening einschließlich AMS und PEP-Screening identifiziert Trustnet.Trade Risiken. Die automatisierten Alerts, die visuelle Darstellung von Eigentumsstrukturen und Compliance-Widgets ermöglichen kontinuierliche Überwachung und Transparenz. Kombiniert mit risikobasierten Fragebögen hält es Unternehmen jeder Größe auf dem aktuellen Stand evolvierender Regulierungen und verhindert, dass Reputations- und Finanzrisiken zu erheblichen Problemen eskalieren.